La historia de la aviación en México en los últimos 30 años está plagada de claroscuros. Ahora, Viva y Volaris están en proceso de una alianza que dé lugar a la creación del Grupo Más Vuelos; sin embargo, surgen dudas sobre la captación del mercado que traerá la estrategia y que deberá resolver la Comisión Nacional Antimonopolio (CNA).
A inicio de siglo, el mercado enfrentó la ‘muerte’ de al menos 13 aerolíneas mexicanas. Crisis financieras, adeudos fiscales, problemas de seguridad y otros factores llevaron a empresas como Taesa, Aviacsa y Mexicana de Aviación a apagar sus motores y desaparecer.
Pero fue también en esa década cuando el gobierno mexicano abrió las puertas al modelo de ‘ultrabajo costo’, que fuera de México ya transformaba a la industria con referentes como la europea Ryanair y la estadounidense Spirit Airlines. En 2005, la entonces Secretaría de Comunicaciones y Transportes autorizó la operación de este tipo de aerolíneas en el país, y en la recta final de ese mismo año surgió Volaris, con una base de accionistas que tenía entre sus filas a perfiles como Emilio Azcárraga Jean y Carlos Slim Helú.
La llegada de Viva y Volaris
Menos de un año después, Viva Aerobus llevó a cabo su vuelo inaugural que conectó a su hub de operaciones, Monterrey, con la ciudad de León, Guanajuato. La nueva aerolínea llegó a competir con Volaris de la mano de Grupo IAMSA, el gigante del transporte terrestre de pasajeros propiedad de Roberto Alcántara Rojas.

Pero dos décadas después, un nuevo cambio profundo se asoma por el horizonte del sector. La noche del 18 de diciembre de 2025, Volaris y Viva, que por años compitieron para ganarse un lugar en los cielos del país y la preferencia de los viajeros, sorprendieron al acordar una fusión a nivel holding con Grupo Más Vuelos.
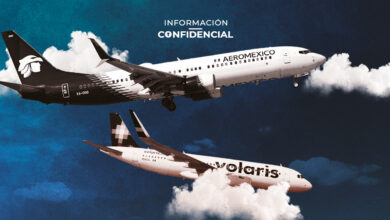
 Volaris y Viva Aerobus compartirán una misma empresa matriz, pero tendrán operaciones y marcas diferenciadas. Fotoarte: Israel Águila
Los temores regulatorios que enfrenta Volaris y Viva
Para los directivos de Volaris y Viva, la operación se trata de un ganar-ganar para todos: pasajeros, colaboradores, accionistas e incluso la industria misma. Pero lo cierto es que, desde el anuncio, las alertas en competencia se prendieron.
Si la fusión se aprueba, daría paso a un gigante de la aviación mexicana con una oferta de 325 rutas hacia 83 destinos dentro y fuera del país. Esto significaría un promedio de 992 vuelos diarios que serían operados con una flota de más de 250 aviones, todos de la familia Airbus A320.
Pero la consolidación en un solo grupo también traería ingresos anuales combinados de 5,414 millones de dólares (mdd). Tan solo para dimensionar, en el primer semestre del año los ingresos combinados de Volaris y Viva alcanzaron los 2,767 mdd. Por su parte, el Ebitda —o Uafidar, como lo reportan ambas— alcanzaría los 1,869 mdd, mientras que su deuda neta conjunta rondaría los 5,058 mdd.
Grupo Más Vuelos también concentraría el 70% del tráfico de pasajeros total entre las aerolíneas mexicanas, de acuerdo con datos de la Agencia Federal de Aviación Civil (AFAC) al cierre de julio. Si esa cifra se desglosa, el dominio de la nueva empresa en el mercado doméstico ascendería al 74%, mientras que en el internacional superaría el 55%.
Una operación de esta magnitud enfrenta un camino cuesta arriba, por ponerlo de alguna forma sencilla, en términos de competencia”, señala Carlos García Cueva, abogado especialista en competencia económica, a EL CEO.
El dominio del low cost
La fusión implica la absorción de Viva por parte de Volaris, quien a cambio emitirá acciones nuevas que serán entregadas a los accionistas actuales de Viva, mientras que sus dueños mantendrán sus papeles. El objetivo es que cada grupo de accionistas posea una participación de 50% del nuevo grupo de aerolíneas, en una base totalmente diluida.
La operación, que en marzo consiguió el respaldo de sus respectivos accionistas, también mantendrá la operación de Volaris como empresa pública y su cotización en la Bolsa Mexicana de Valores (BMV) y en la Bolsa de Nueva York (NYSE).
Pero quizá lo más llamativo de esta reestructura es el cambio de manos que traerá para Volaris, que actualmente tiene como su principal accionista a la firma de capital privado Indigo Partners, especializada en aerolíneas de ultrabajo costo. El fondo, que también invierte en aerolíneas como Frontier y Wizz Air, posee18.23% del capital social de Volaris, de acuerdo con el folleto informativo sobre la reestructuración societaria. El restante 81.77% se encuentra actualmente en manos del público inversionista.
Una vez que se concrete la fusión, la participación de Indigo Partners bajará a 9.12%, mientras que el público inversionista mantendrá 39.89% de interés. Por su parte, Grupo IAMSA —el imperio de Roberto Alcántara Rojas— poseerá 22.56% del capital de Volaris, o 37.80% si se considera la participación de su vehículo de inversión IAMSA Luchtvaart, de 15.24%.
La gran prueba para la Comisión Nacional Antimonopolio
Pero la complejidad también se encuentra en otros de los elementos clave del análisis de competencia: la definición de mercado relevante, lo que permite delimitar el alcance de la investigación. Su delimitación es crucial, ya que no es lo mismo el mercado de “transporte aéreo de pasajeros” en general que el submercado de aerolíneas de bajo costo (low cost), de acuerdo con García Cueva.
Volaris y Viva compiten principalmente en ese segmento, donde el pasajero busca la tarifa más barata y paga servicios complementarios por separado, mientras que las aerolíneas de servicio completo —como American Airlines o Aeroméxico— atienden a otro perfil de pasajero e incluyen maleta, comida y bebidas, por lo que operan en un mercado distinto.
Esto también podría agregar mayores preocupaciones en torno a la participación combinada de más del 70% en tráfico doméstico si se analiza dentro del mercado low cost, en el que Volaris y Viva son prácticamente las únicas jugadoras.
Todos estos elementos convierten a la operación en una de las pruebas más relevantes para la CNA, con la mira puesta en sus comisionados y en los argumentos que sustenten su decisión de aprobarla o rechazarla.
México tiene un rol de liderazgo entre las agencias de competencia”, recuerda García Cueva y añade: “Me parece que hay ejemplos de consistencia y espero profundamente que se mantenga así.
Si quieres leer el artículo completo da clic en este enlace
Lee más de la revista EL CEO:
Alexis Omman: el creador, la empresa, el dinero y la próxima multinacional
Taiwán: la economía que acelera la nueva era tecnológica de México
Hey Banco: más que tarjetas de crédito, apuesta por la inteligencia artificial agéntica