Volaris y Viva: la fusión que revive el antecedente de Aeroméxico y Mexicana
De concretarse, Grupo Más Vuelos concentraría el 70% del tráfico de pasajeros total entre las aerolíneas mexicanas
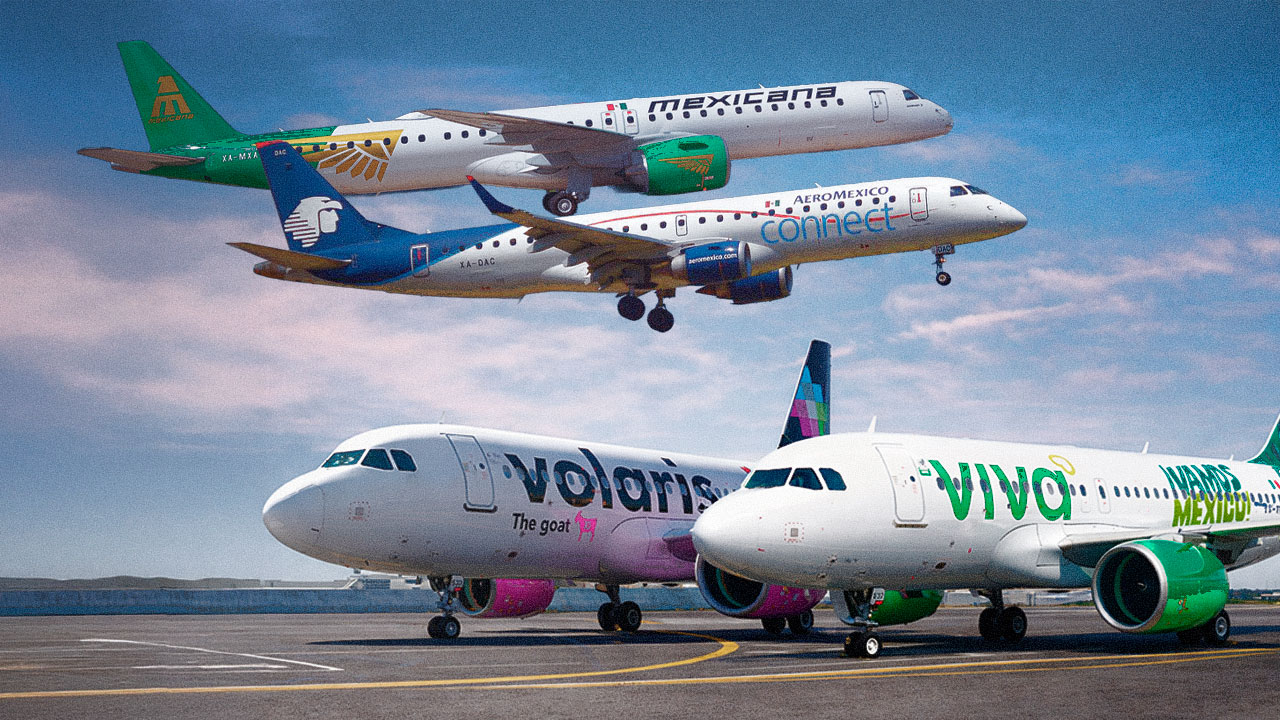
La fusión a nivel holding entre Volaris y Viva continúa sobre la mesa, y aunque todavía no se conoce la decisión de las autoridades de competencia mexicanas, para algunos la operación recuerda al consorcio que dos décadas atrás integró a las aerolíneas insignia del país: Aeroméxico y Mexicana de Aviación.
Las proyecciones de las aerolíneas de ultrabajo costo es que la Comisión Nacional Antimonopolio (CNA) resuelva el destino de la transacción –que daría paso a Grupo Más Vuelos– en los próximos meses, de acuerdo con Enrique Beltranena, director general de Volaris.
Nuestra visión no se limita simplemente a convertirnos en un grupo de aerolíneas más grande”, dijo Beltranena en la llamada con motivo de los resultados del tercer trimestre de la aerolínea.
La fusión permitirá construir una plataforma de aviación más eficiente y financieramente resiliente, capaz de ampliar la conectividad asequible, al tiempo que se crea valor sostenible para los accionistas, aseguró. Sin embargo, no todos están convencidos de los beneficios de la fusión. La figura más reciente en pronunciarse al respecto fue Andrés Conesa, director general de Grupo Aeroméxico, la otra gran aerolínea mexicana.
Durante su participación en el Foro Anual de la Asociación Latinoamericana y del Caribe de Transporte Aéreo (ALTA), Conesa puso en foco en la alta concentración de mercado que poseería el Grupo Más Vuelos, el nombre que llevaría la matriz de Volaris y Viva.
De concretarse, Grupo Más Vuelos concentraría el 70% del tráfico de pasajeros total entre las aerolíneas mexicanas, de acuerdo con datos de la Agencia Federal de Aviación Civil (AFAC) al cierre de julio.
Si esa cifra se desglosa, el dominio de la nueva empresa en el mercado doméstico ascendería al 74%, mientras que en el internacional superaría el 55%.
 Fotoarte: Mariana Flores
La historia de Cintra: Aeroméxico y Mexicana
La alta concentración de mercado es, sin duda, el principal tema que prendió las alertas entre los expertos en competencia desde el anuncio.
Para Conesa, es también un factor que podría convertirse en un obstáculo para la transacción, sobre todo si el proceso sigue el mismo trayecto que el de Corporación Internacional de Transporte Aéreo (Cintra).
Este holding fue creado por el Estado mexicano como una medida urgente para preservar las operaciones de Aeroméxico y Mexicana –así como de otras aerolíneas regionales– luego del golpe financiero que representó la crisis de 1994.
La creación de Cintra dejó como principales dueños al gobierno mexicano, pero también a los cinco principales bancos del país en ese entonces, a quienes ambas aerolíneas adeudaban millones de pesos. Así, Cintra inició operaciones en junio de 1996 con el aval de la Comisión Federal de Competencia (CFC) que entonces estaba a cargo de vigilar la competencia de los mercados.
La autoridad condicionó la existencia del consorcio a que las aerolíneas mantuvieran identidades y administración separadas. Además, también impuso un plazo de cinco años para permitir a las instituciones financieras vender su participación.
Sin embargo, en mayo de 1997 el consorcio reveló sus planes de lanzar una Oferta Pública Inicial (OPI) en el mercado local, lo que abría una puerta para que los bancos se deshicieran de sus participaciones antes del tiempo establecido por el regulador antimonopolio.
Aunado a ello, el cambio de composición en el Congreso de la Unión en la elección intermedia de 1997, que representó el fin de la hegemonía del entonces partido en el poder, el Partido Revolucionario Institucional (PRI), puso en la mira al consorcio.
Ese mismo año la CFC determinó que Cintra incumplió las condiciones que impuso para su creación.
El fin de la unión Aeroméxico-Mexicana
El escrutinio del Congreso y del regulador antimonopolio reveló que, desde 1994 al primer trimestre de 1997, la participación de mercado de Aeroméxico y Mexicana pasó del 73 al 80%, de acuerdo con lo publicado por el medio especializado Flightglobal.
Además, la CFC apuntó que sus filiales regionales incrementaron de 43 a 59% su participación de mercado regional, mientras que en 26 ciudades las tarifas aéreas no eran competitivas, de acuerdo con el medio.
La CFC inició una investigación contra Cintra que derivó en la recomendación de una venta de Aeroméxico y Mexicana de forma separada. La resolución de la comisión se informó en octubre de 2000, pero el proceso se concretó varios años después.
En 2004 Cintra propuso fusionar las aerolíneas para atraer compradores, pero la idea se descartó por el riesgo de monopolio.
Nos dijeron que no. Que teníamos que venderlas separadas y en ese momento la concentración era menor a la concentración que se daría si hoy se fusionaran estas dos (Volaris y Viva)”, rememoró Conesa en el evento de ALTA.
Mexicana se vendió por licitación pública que ganó Grupo Posadas, del empresario Gastón Azcárraga, en 2006. Aeroméxico, en tanto, fue adquirida en 2007 por un grupo de inversionistas encabezado por Banamex. Ambas operaciones pusieron fin a la existencia de Cintra.
También lee: