Entrevista | Banco Plata: los primeros 1,000 mdd y la próxima expansión
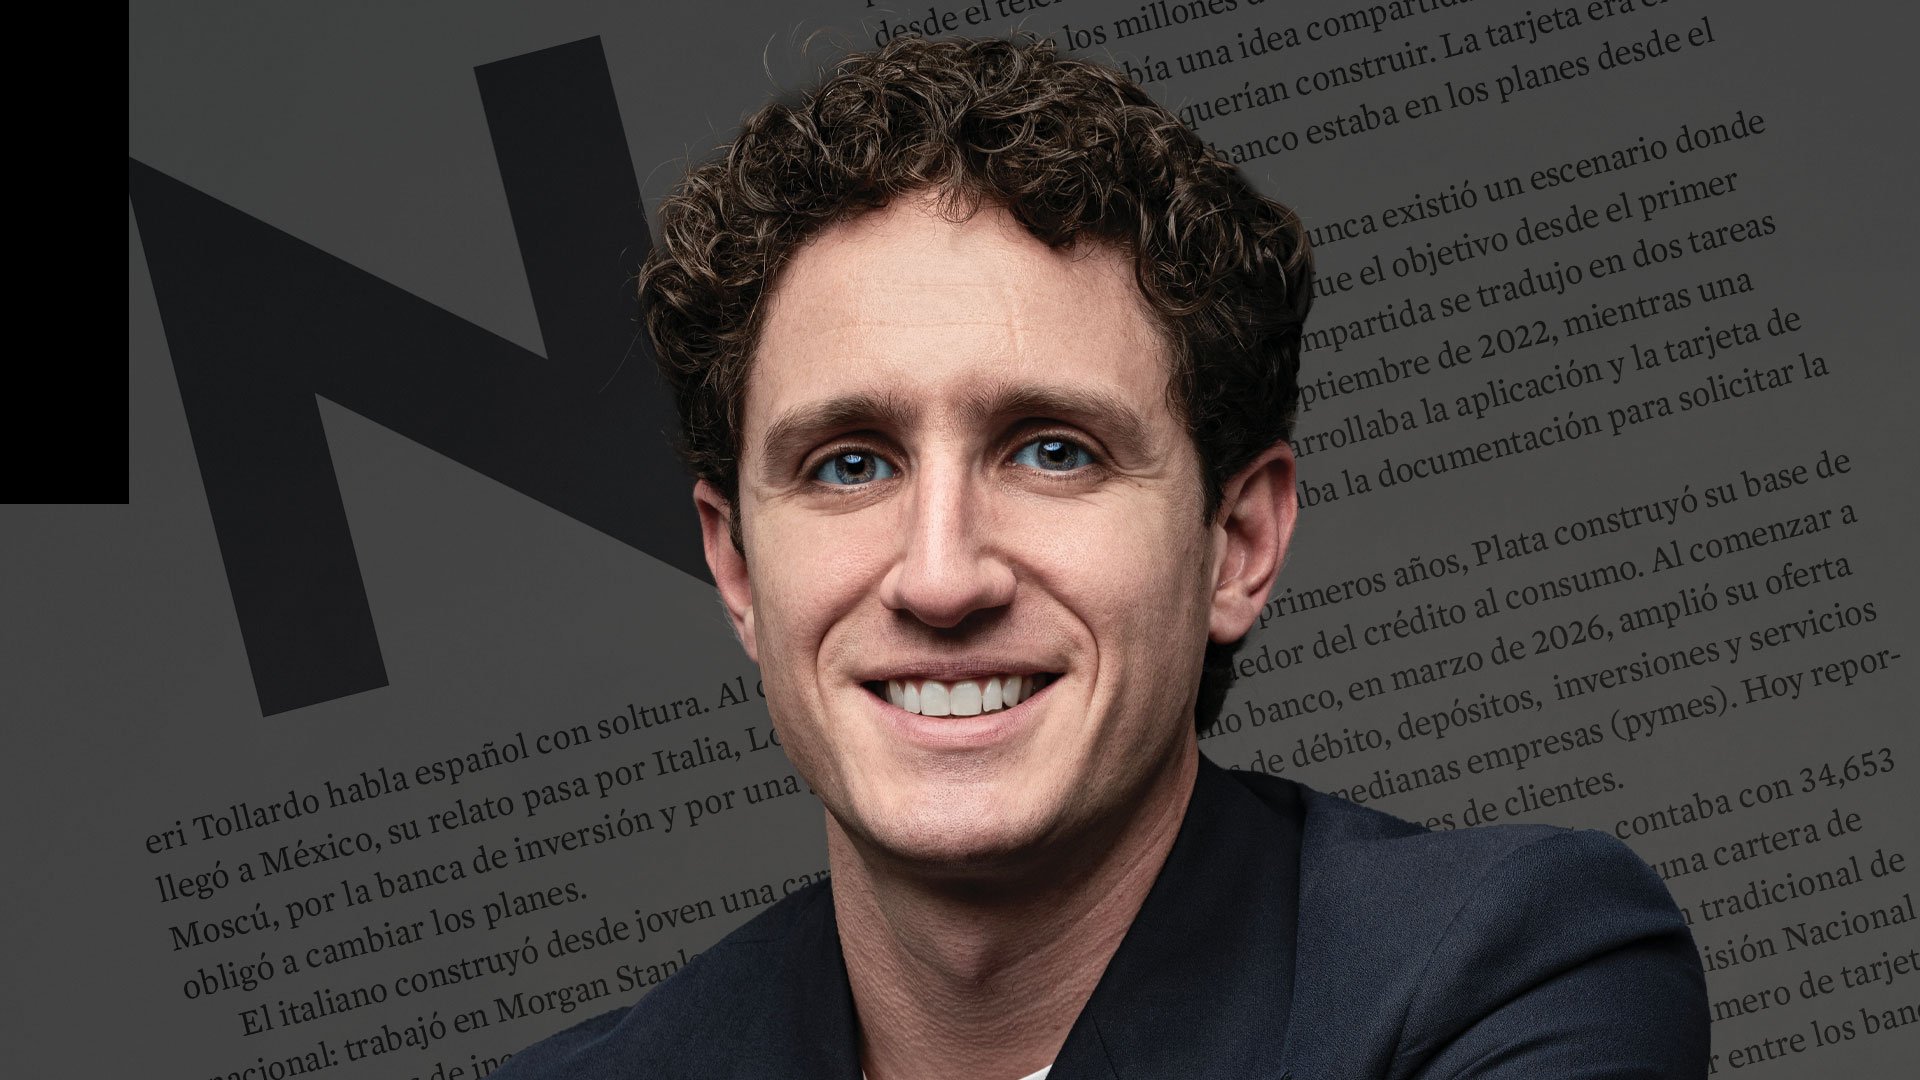
En menos de tres años y medio desde su lanzamiento comercial, Plata alcanzó ingresos anualizados de 1,000 millones de dólares y superó los nueve millones de clientes. Neri Tollardo, cofundador y CEO, cuenta cómo el equipo fundador construyó el negocio en México y explica su estrategia para alcanzar la rentabilidad en 2027 y ampliar su presencia internacional.

Neri Tollardo, CEO de Banco Plata, habla español con soltura. Al contar cómo llegó a México, su relato pasa por Italia, Londres y Moscú, por la banca de inversión y por una guerra que obligó a cambiar los planes. El italiano construyó desde joven una carrera internacional: trabajó en Morgan Stanley, el banco estadounidense, antes de incorporarse a Tinkoff Bank, en Rusia. En 2025 obtuvo la ciudadanía mexicana. Su adaptación al país también se refleja en la identidad que quiere imprimirle a la empresa.
En ese recorrido, él y sus cofundadores, aprendieron a conectar la experiencia de equipos formados en distintos mercados con el interés de inversionistas internacionales. Para el proyecto mexicano reunieron a antiguos colegas de Rusia, talento local y capital de diversas procedencias. México concentraba lo que buscaban: un mercado grande, millones de personas poco atendidas por la banca y espacio para ofrecer servicios financieros desde el teléfono.
Antes de los millones de clientes y de las rondas de inversión, había una idea compartida sobre el tipo de institución que querían construir. La tarjeta era el primer producto; el banco estaba en los planes desde el comienzo.
“En nuestros planes nunca existió un escenario donde Plata no era banco. Este fue el objetivo desde el primer día”. Esa convicción compartida se tradujo en dos tareas simultáneas. Desde septiembre de 2022, mientras una parte del equipo desarrollaba la aplicación y la tarjeta de crédito, otra preparaba la documentación para solicitar la licencia bancaria.
Durante los primeros años, Plata construyó su base de clientes alrededor del crédito al consumo. Al comenzar a operar como banco, en marzo de 2026, amplió su oferta con cuentas de débito, depósitos, inversiones y servicios para pequeñas y medianas empresas (pymes). Hoy reporta más de nueve millones de clientes.
Al cierre de agosto de este año, contaba con 34,653 millones de pesos (mdp) en activos, una cartera de crédito de 19,836 mdp y una captación tradicional de 25,931 mdp, según las cifras de la Comisión Nacional Bancaria y de Valores (CNBV). Por número de tarjetas de crédito, ya ocupaba el cuarto lugar entre los bancos del país.
“Cuando empezamos a desarrollar la aplicación y la tarjeta de crédito en septiembre de 2022, prácticamente el mismo día empezamos a preparar la solicitud para la licencia bancaria”, afirma en entrevista con EL CEO. Esa decisión, explica, obligó a diseñar desde el inicio la tecnología, la ciberseguridad, los procesos de alta de clientes, el cumplimiento normativo y la auditoría bajo las reglas bancarias.
El vuelo de Moscú a México
Para entender cómo llegó hasta aquí, hay que volver a Moscú. Antes de Plata, Tollardo era vicepresidente de estrategia de Tinkoff Bank, el banco digital ruso fundado por Oleg Tinkov, un pionero de la banca digital global que demostró cómo construir un banco 100% digital desde cero 10 años antes que cualquiera de los bancos digitales actuales. Bajo la tutoría y visión de Tinkov, entre sus encargos estaba evaluar mercados para una expansión internacional. México llamó la atención del equipo por la combinación de tamaño, nivel de ingreso y baja penetración de los servicios financieros.
La primera visita, a inicios de 2022, duró dos o tres días. El equipo volvió a Moscú con la intención de profundizar el análisis, pero dos semanas después comenzaron las acciones militares rusas en Ucrania y la expansión quedó cancelada. Tollardo salió de Rusia con su familia dos días más tarde y regresó a Italia.
La segunda visita tuvo otro propósito. Junto con Danil Anisimov, director de Banca; Alexander Bro, director de Desarrollo de Negocios y David Isakhanian, director de Producto –quienes después se convertirían en sus cofundadores–, pasó un mes completo en México para conocer el sistema financiero desde el punto de vista del usuario.
Abrimos todas las cuentas, solicitamos todas las tarjetas, intentamos comprar con crédito, hablamos con reguladores, consultores, proveedores, todos para realmente entender si con nuestra experiencia podríamos hacer algo mejor, diferente aquí”, relata el directivo.
Resultado de ello, encontraron oportunidades en un mercado dominado por bancos tradicionales y sus redes de sucursales, donde también crecían algunas empresas de tecnología financiera.
El equipo fundador se reunió en cuestión de semanas en México. Llegaron personas que habían salido de Rusia, algunas de ellas porque quedarse en su país representaba peligro, y también se sumaron mexicanos. Tollardo recuerda que las primeras 30 o 40 personas se incorporaron durante el primer mes, cuando todavía no había empresa ni nómina. Varios viajaron con un boleto de ida a un país que nunca habían visitado y sin hablar español.
Esta rápida integración de la experiencia bancaria internacional con el talento y el conocimiento locales, desde las primeras semanas generó una sinergia clave que permitió adaptar mejores prácticas globales al mercado mexicano y echar a andar el proyecto con una visión compartida, respaldada por un equipo directivo en el que destacan figuras clave como Bernardo González, expresidente de la CNBV, como presidente del Consejo de Administración.
Plata, un banco diferente

La apuesta tenía una explicación concreta. México ofrecía un mercado de alrededor de 130 millones de habitantes y una muy baja penetración de servicios financieros. La presencia de bancos extranjeros les mostraba, además, que había espacio para construir una institución local con capital internacional. Para el equipo, la oportunidad estaba también en la experiencia cotidiana del cliente.
Encontramos mucho por mejorar en el servicio al cliente. Aún hoy, Plata tiene la única aplicación financiera donde el servicio al cliente está en la primera pantalla; no está escondida en algún menú detrás que es imposible localizar. Con nosotros no tienes que ir a la sucursal”, dice Tollardo.
El respaldo para comprometer recursos desde el principio llegó de personas que conocían el negocio. La familia de Oleg Tinkov apoyó el proyecto mexicano después de que el empresario rompiera públicamente con el gobierno de Vladímir Putin y condenara la guerra contra Ucrania, dejando atrás un banco expropiado y sus ciudadanías rusas.
“Tener a alguien de este calibre, que ya construyó muchos negocios desde cero, incluido un banco digital, nos ayudó a buscar esta convicción de mudarnos al otro lado del mundo e intentar algo desde abajo”, explica. Esa experiencia facilitó reunir al equipo y convencer a otros inversionistas de financiar el proyecto.
Incluso el nombre surgió durante un ejercicio de acercamiento al país. Al buscar cómo llamar a la empresa, conversaron con mexicanos sobre palabras asociadas con el dinero y con el valor y justo de esos intercambios provino la sugerencia de Oleg Tinkov: “Plata”. La palabra remitía al dinero, pero también a un metal precioso ligado a la historia mexicana: México es el principal productor mundial de plata. Esa asociación acompaña hoy a una compañía que comenzó con una tarjeta y una aplicación y que ya ensaya su expansión internacional.
Según el directivo, después de tomar la decisión del nombre optaron por solicitar registros de nombres compuestos, como Plata Card y Banco Plata, en lugar de limitarse a la palabra genérica.
Hoy en día destacan entre las plataformas mejor valoradas del mercado, impulsadas por un modelo de atención al usuario que su equipo directivo califica como “incomparable”. El diseño de la aplicación respondió a la búsqueda de una experiencia simple y ágil para el mercado nacional. Su interfaz combina modernidad con un diseño que la sitúa como referente dentro del sector bancario, resultado de un esfuerzo constante por integrar innovación tecnológica y practicidad sin fricciones.
Aparte de la experiencia digital, un diferenciador clave de la plataforma son sus más de 1,600 embajadores Plata. Ellos brindan atención directa a los usuarios, humanizando el servicio según sus fundadores, al tiempo que refuerzan la seguridad mediante procesos de incorporación de clientes presenciales (onboarding).
La tecnología detrás del crecimiento
La intención de convertirse en banco también determinó la ingeniería del negocio. Mientras Plata todavía operaba como emisor de tarjetas únicamente, el equipo ya desarrollaba los sistemas con los que buscaría cumplir la regulación bancaria. Esa preparación, sostiene Tollardo, facilitó la transición.
El directivo atribuye a ese trabajo previo la rapidez del cambio. “No quiero decir que fue tan fácil como apagar la luz como Plata Card y prenderla como Banco Plata, pero casi”, confiesa.
La segunda decisión fue desarrollar internamente los sistemas centrales. Plata construyó su plataforma bancaria, su sistema de gestión de clientes (CRM) y la arquitectura de sus productos. Según la compañía, esto le permitió evitar parte de las dificultades técnicas asociadas con la integración de sistemas de distintos proveedores.
Tenemos más de 1,000 desarrolladores exclusivamente trabajando en Plata, que significa que desarrollamos todo de manera interna: el core banking, el producto, la aplicación, la plataforma antifraude, toda la infraestructura”, detalla Neri Tollardo.
El corazón tecnológico de Plata late al ritmo de una élite de ingenieros, científicos de datos y arquitectos de software, expertos que ya sabían exactamente cómo armar los engranajes de un gigante financiero digital. Actualmente, la entidad dispone de un sólido conjunto de seguridad integrado por más de 30 herramientas especializadas.
El resultado, explica, es un mayor control sobre los tiempos de desarrollo y la calidad de los productos y servicios. Si necesitan modificar un producto, pueden hablar directamente con el equipo responsable y comenzar a trabajar sin depender de los plazos de un proveedor externo.
A esa capacidad se suma el diseño de la oferta. Tollardo considera que los beneficios de la tarjeta, en particular la devolución de una parte de las compras o cashback, ayudaron a atraer a clientes que no encontraban esas condiciones en los productos a los que podían acceder.
Su argumento es que Plata llevó esos beneficios a una base más amplia de usuarios. La apuesta, dice, consistió en ofrecer a millones de personas características que antes no tenían en sus tarjetas.
La carrera de los 1,000 mdd
Plata lanzó comercialmente su tarjeta de crédito en abril de 2023. En septiembre de 2026, menos de tres años y medio después, reportó ingresos anualizados de 1,000 millones de dólares (mdd). La cifra expresa el ritmo de ingresos llevado a un año; no equivale a haber facturado ese monto durante un ejercicio completo.
Tollardo utiliza ese indicador para dimensionar la velocidad del crecimiento frente a otros bancos digitales internacionales, entre ellos Nubank, Revolut, Monzo y Chime. La comparación requiere distinguir las fechas de lanzamiento y las métricas de cada compañía, pues los ingresos de un ejercicio completo no son directamente equivalentes a una tasa anualizada.
“Es el banco digital más rápido en el mundo en la historia en llegar a este objetivo. Para dar un poco de contexto, Anthropic tomó tres años, nosotros tres años y medio”, sostiene. La comparación con la empresa de inteligencia artificial resume la velocidad que busca destacar, aunque no convierte a ambos negocios en modelos equivalentes.
Para explicar ese crecimiento, Tollardo vuelve al punto de partida. Plata arrancó con una ronda de capital semilla de 270 mdd, por lo que, reconoce, no corresponde a la historia de “una startup clásica” fundada por dos personas en un garaje. A ese capital se sumaron los beneficios de la tarjeta y la forma en que utilizaron los recursos.
Según el directivo, la compañía ha invertido más de 2,000 mdd mediante capital y deuda. Ese financiamiento le permitió superar los 20,000 mdp de cartera de crédito al momento de la entrevista y alcanzar el ritmo de ingresos reportado en septiembre.
El crecimiento todavía convive con pérdidas. Entre enero y agosto de 2026, la entidad bancaria acumuló un resultado negativo de 1,652 mdp, según las estadísticas de la CNBV. Tollardo prevé que el Banco alcance la rentabilidad en 2027, cuando habrán transcurrido alrededor de cuatro años posteriores al lanzamiento comercial de la tarjeta.
“La rentabilidad es algo que ha sido muy difícil para muchas fintech y muchos bancos digitales alrededor del mundo y por eso nos da mucho orgullo ya poder llegar a esto en los próximos seis meses”, afirma.
Hacia el podio de las tarjetas de crédito
La posición de Plata cambia según el indicador. Con los datos de agosto de la CNBV, ocupa el lugar 34 del sistema bancario por activos, el 30 por cartera de crédito y el 31 por captación tradicional. En tarjetas de crédito, en cambio, lo colocan en el cuarto puesto.
En ese mes, BBVA México encabezaba el mercado con más de 12.1 millones de ’plásticos’, seguido por Banamex, con 10.2 millones, Nu con 10.1 millones y de cerca Banco Plata, con 8.2 millones. Santander reportaba 3.9 millones, una diferencia aproximada de más de 4 millones respecto de Plata. Después estaban Banorte, con 3.6 millones; BanCoppel, con 2.7 millones; HSBC, con 1.9 millones; Invex, con 1.6 millones; e Inbursa, con 1.1 millones.
El banco reporta, además, un índice de capitalización de 24.1%, muy por encima del nivel mínimo regulatorio y el promedio de la banca. Como institución de banca múltiple, está sujeto a supervisión regulatoria. Los depósitos que constituyen obligaciones garantizadas cuentan con el amparo del Instituto para la Protección al Ahorro Bancario (IPAB), hasta por 400,000 unidades de inversión (UDIs) por persona y por banco.
Dar crédito a quien nadie presta
El crédito sigue siendo el centro del modelo: representa alrededor del 90% del negocio, de acuerdo con Tollardo. La tarjeta es su producto de mayor alcance, pero no todas las solicitudes se convierten en una aprobación. En estos años, asegura, han recibido más de 25 millones, una cifra muy superior al número de tarjetas emitidas; además a través de la institución bancaria, 1.2 millones de usuarios han obtenido su primer producto crediticio.
Cuando empezamos, nuestras tasas de aprobación eran más bajas porque estábamos aprendiendo, los modelos estaban mejorando; y ahora ya estamos aprobando créditos a más personas porque tenemos más información y nuestros modelos son mucho más precisos”, describe.
La información acumulada alimenta los modelos de evaluación. Tollardo ubica en el análisis del riesgo crediticio uno de los principales usos de la inteligencia artificial dentro de Plata: decidir a quién prestar y bajo qué condiciones.
Al cierre de agosto de 2026, el índice de morosidad (IMOR) de Banco Plata era de 6.98%, frente al 2.29% del sistema bancario en conjunto, de acuerdo con las cifras de la CNBV. Tollardo atribuye esa diferencia al producto y al segmento que atienden. La comparación debe leerse considerando que la cartera de Plata está concentrada en crédito al consumo, mientras que la del sistema incluye otros tipos de financiamiento.
Es obvio y no es algo malo porque estamos también dando crédito a personas que han sido excluidas por el mercado tradicional. Porque muchas veces se ve en los medios que los bancos digitales o fintech tienen tasas de morosidad más altas. Bueno, están haciendo el trabajo que nadie ha hecho por décadas”, sostiene.
De las tarjetas a una oferta financiera más amplia

El siguiente paso consiste en ampliar la relación con esos clientes. Con el inicio de operaciones bancarias, Plata extendió su oferta a cuatro segmentos: crédito, débito, inversiones y productos para pymes. El banco considera que esa combinación es uno de sus principales diferenciadores frente a otros bancos digitales.
La banca empresarial es la línea más reciente. En mayo comenzó a abrir cuentas para personas físicas con actividad empresarial y en julio extendió el servicio a personas morales. La oferta cubre pagos, transferencias, emisión de tarjetas y facturación; en los próximos trimestres prevé incorporar otros servicios. El directivo insiste en que la rapidez de apertura es parte central de la propuesta.
“La filosofía es la misma que tenemos en la parte minorista: queremos simplificar la vida de los clientes”, dice. Según su comparación, abrir una cuenta para una pyme en otros bancos puede tomar tres o cuatro semanas; Plata busca resolverlo el mismo día o, a más tardar, al siguiente. El objetivo es que la operación posterior sea igualmente sencilla.
Las cuentas empresariales también pagan rendimientos, un incentivo para atraer tanto a negocios sin cuenta como a los que ya trabajan con otra institución. La oportunidad está, en parte, dentro de su propia base: el 25% de sus clientes de tarjetas de crédito y débito se identifican como emprendedores o dueños de un negocio.
Un cliente puede abrir en Plata su tarjeta de crédito, su tarjeta de débito, su cuenta para su Pyme y también empezar a invertir. La idea es que, en beneficio para cada mexicano, una vez que empiece a utilizar la aplicación, ya no necesite algo más”, afirma.
En inversiones, es posible adquirir acciones a través del Asesor en Inversiones Plata, mientras que en paralelo está solicitando una licencia de casa de bolsa. Es un mercado que el equipo conoce por su experiencia previa. “En nuestra vida anterior ya revolucionamos un mercado minorista de inversiones en Rusia. Teníamos cinco millones de clientes que invertían en la bolsa y aquí nos gustaría hacer lo mismo”, dice.
La carrera por ser el banco digital privado más valioso de Latam
La expansión de productos también forma parte de la historia que Plata presenta a sus inversionistas. Según Tollardo, la ronda cerrada en marzo valuó a la compañía en 5,000 mdd y está por concretarse otra que elevaría esa cifra a 7,000 mdd. De cerrarse en esos términos, sostiene, se convertiría en el banco digital no cotizado más valioso de Latinoamérica.
Entre los accionistas hay más de 300 empleados que recibieron títulos por su trabajo y entre 30 y 40 personas que invirtieron varios millones de dólares en recursos propios. A ellos se suman aproximadamente 20 inversionistas institucionales de reputación global, según el directivo. La lista incluye al fondo soberano de Qatar (QIA), Capital Group, Kora, Bicycle Capital, Valor, Hedosophia, BTG Pactual, Televisa, fondos patrimoniales de universidades estadounidenses como el de la Washington University, en Saint Louis, Misuri, entre otros.
La idea también ha sido atraer más inversionistas institucionales y consejeros independientes como Michael Piwowar, excomisionado de la Securities Exchange Commission en los Estados Unidos, y John Sullivan, exsecretario de Estado de los Estados Unidos, quienes nos pueden ayudar a transformarnos en empresa pública. Ahora mismo no tenemos ninguna prisa de ser públicos porque estamos muy enfocados en el negocio, pero para nuestro sector, ser una empresa pública ayuda a incrementar nuestra reputación y mayor confianza lo cual abona a tener buenas relaciones con reguladores e inversionistas”, explica.
La oferta pública inicial (OPI) queda para dentro de algunos años. Tollardo contempla un listado en México y Estados Unidos, con la intención de “animar los mercados de capital locales”. Por ahora, concentra los esfuerzos en crecer y alcanzar la rentabilidad.
Colombia: el laboratorio internacional
La visión trasnacional ya tiene una primera prueba. Según Tollardo, Plata inició su operación en Colombia en septiembre de 2026, como un ejercicio para evaluar cuánto del modelo construido en México puede trasladarse a otro mercado.
El directivo advierte que los servicios financieros no se trasladan fácilmente de un país a otro. Cambian la regulación, los sistemas de pagos y las costumbres de los clientes. Una tarjeta que funciona en México no necesariamente tendrá la misma respuesta en Colombia. “Hay muchas preguntas y muchas complicaciones”, resume.
Colombia servirá para responder esas preguntas. Si los resultados de 2027 confirman que el modelo puede replicarse, la empresa evaluará entrar en otros países, probablemente latinoamericanos, aunque Tollardo no descarta otras regiones.
Antes de comprometer recursos en un nuevo destino, quiere contar con un caso exitoso. En esa explicación vuelve a la identidad que ha adoptado junto con su equipo: “Nosotros nos consideramos un banco mexicano construido en México”. Desde esa base pretende desarrollar la expansión.
En cinco años, Tollardo aspira a superar los 20 millones de clientes y a tener ingresos más diversificados. También considera que un banco digital en México puede llegar a valer más de 30,000 mdd. Son metas que todavía deben construirse. El siguiente tramo pasa por hacer rentable el negocio y demostrar en Colombia que la experiencia mexicana puede abrirse camino en otra nación.
*Fe de erratas: En la página 45 de nuestra edición de noviembre de 2026, el pie de foto de Oleg Tinkov lo identificó erróneamente como cofundador de Banco Plata y el título correcto es fundador de Banco Tinkoff. Ofrecemos una sincera disculpa a nuestros lectores por esta imprecisión.
También lee: