Bancos de México verían beneficios con adopción de pagos digitales, pese a menores ingresos por comisiones: Moody’s
La mayor adopción de pagos digitales en el país ayudaría a reducir los costos de los bancos por el manejo de efectivo.
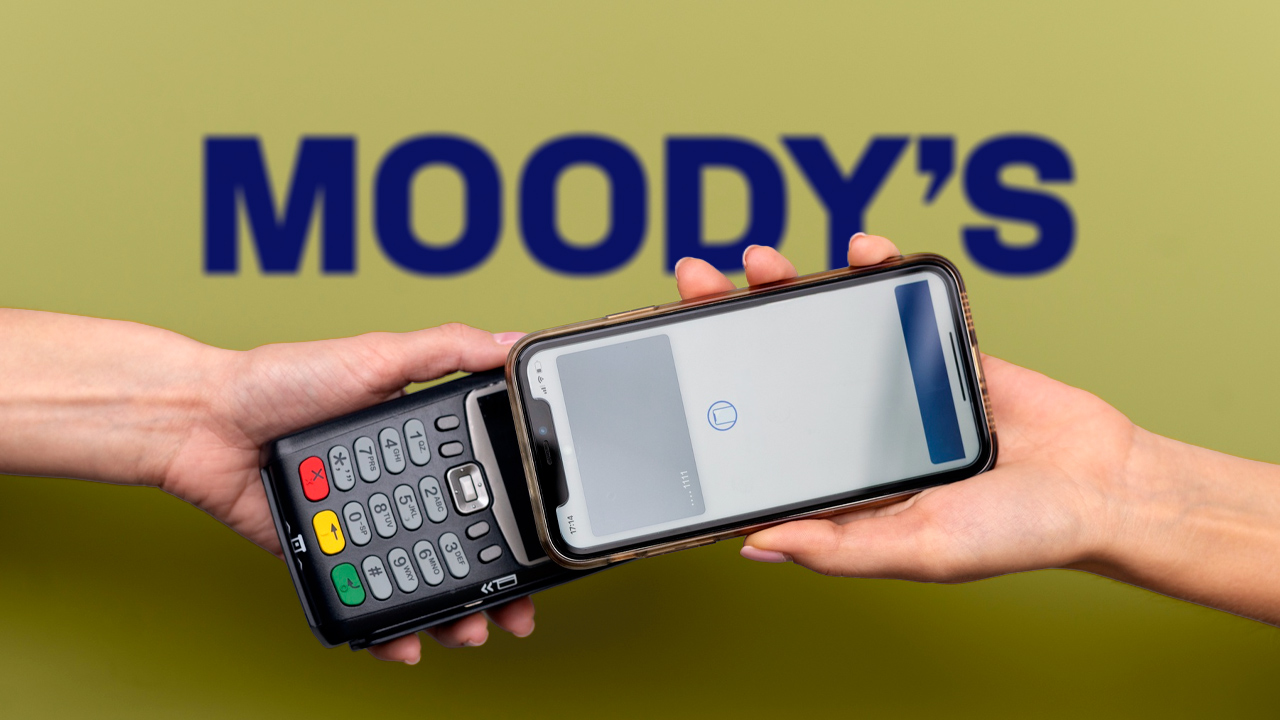
Los bancos en México se beneficiarían del mayor volumen de transacciones por los pagos digitales en el país, pese a que podría existir una caída en sus ingresos por la reducción de comisiones, afirmó Moodys Ratings.
De acuerdo con el análisis de la calificadora, una mayor adopción de pagos digitales ayudaría a reducir los costos de los bancos por el manejo de efectivo y favorecería la formalización de la actividad económica.
(Además) mejoraría la selección de prestatarios en función del riesgo y facilitaría el acceso al crédito de hogares y pequeñas empresas desatendidos”, señaló Moody’s.
Ley de Economía Digital, un impulso para los bancos
El 20 de octubre, el Senado de México aprobó la Ley de Economía Digital, el último paso legislativo antes de su promulgación por parte de la presidenta Claudia Sheinbaum, con la que se pretende impulsará la adopción de pagos digitales.
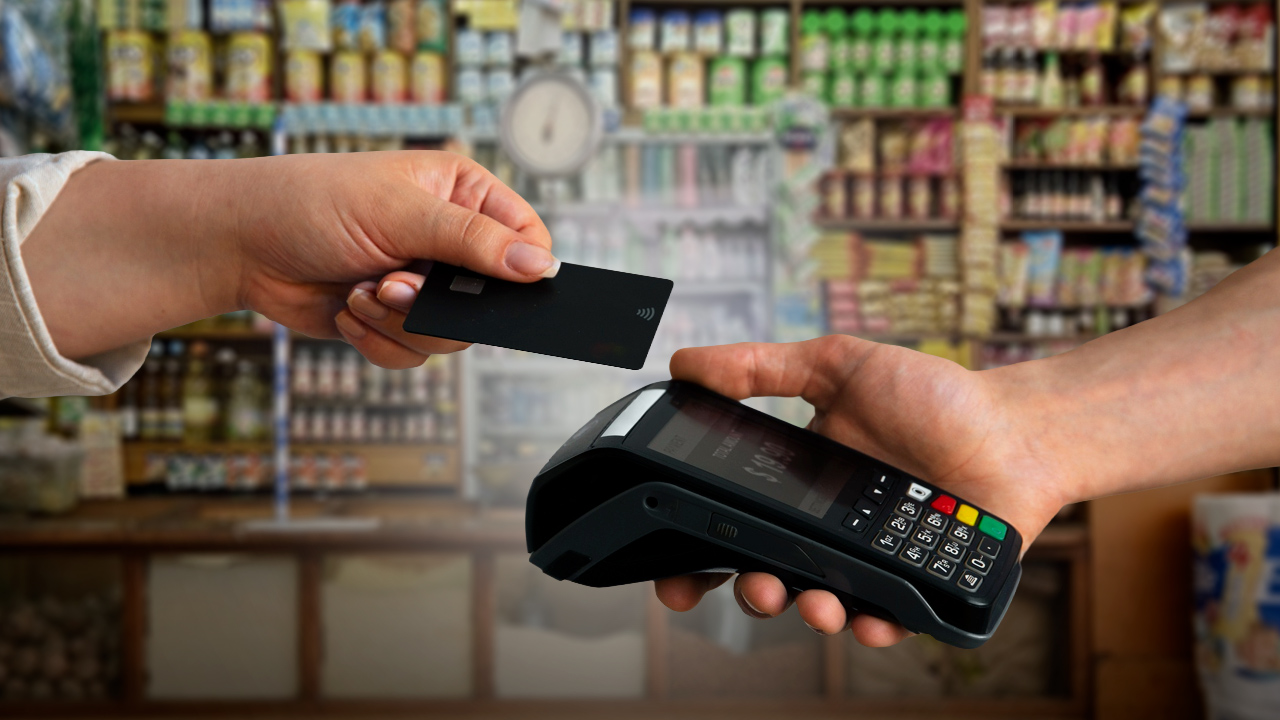
En ese sentido, las reglas establecen un marco para ampliar el uso de medios de pago electrónicos —a través de SPEI, CoDi, DiMo, o pagos con tarjetas bancarias— y otorga la facultad a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar qué sectores económicos estarán obligados a aceptar únicamente pagos digitales.
 Fotoarte: Karla Muñoz
De acuerdo con el análisis, la medida tendría implicaciones crediticias positivas para la banca mexicana, ya que reduciría los costos asociados al manejo de efectivo, al tiempo en que favorecería la formalización de la economía.
Las medidas tienen implicaciones crediticias positivas para los bancos mexicanos porque favorecerán una mayor adopción de los pagos digitales, aumentarán la competencia y la interoperabilidad en el mercado de adquirencia y ampliarán la disponibilidad de datos transaccionales para la evaluación crediticia”, se lee en el documento.
Menores comisiones, pero más transacciones digitales
Como parte de esta nueva legislación, la Comisión Nacional Bancaria y de Valores (CNBV) junto con Banco de México (Banxico) evalúan una propuesta para reducir las cuotas de intercambio e introducir mayores requisitos para las redes de pagos con tarjeta, los adquirentes y los agregadores de pagos.
La propuesta contempla reducir gradualmente las tasas promedio de intercambio de las tarjetas de crédito a 1%, frente al máximo actual de 1.91%. Para las tarjetas de débito, el límite bajaría a 0.30%, desde 1.15%, con un tope fijo de 10.80 pesos por transacción.
Además, el proyecto —que aún no es aprobado— contempla prohibir acuerdos de exclusividad, ventas atadas, subsidios cruzados, penalizaciones por volumen mínimo y prácticas que restrinjan la participación de redes competidoras.
Es probable que cualquier presión de largo plazo derivada de las menores cuotas de intercambio se vea compensada en parte por mayores volúmenes de transacciones y por menores gastos por cuotas de intercambio para los negocios de adquirencia”, subrayó la calificadora.
Se compensaría reducción de ingresos por comisiones
Aunque las menores cuotas de intercambio presionarían los ingresos por comisiones en un primer momento, el análisis de Moody’s considera que los beneficios estructurales de una mayor adopción de pagos digitales compensarían ampliamente ese efecto con el paso del tiempo.
El gobierno federal estima que las medidas podrían generar beneficios anuales por 20,100 millones de pesos. Incluso si esa cantidad se tradujera íntegramente en una pérdida de ingresos para la banca, equivaldría a 10% de los ingresos netos por comisiones anualizados del sector durante el primer semestre de 2026.
Dada la implementación gradual propuesta de los límites, no esperamos una reducción inmediata de los ingresos brutos de los bancos”, destacó.
Medidas apuntan a mayor inclusión financiera
Las medidas y reformas impulsadas buscan atender algunas de las restricciones estructurales que han limitado la inclusión financiera en México.
En junio de 2026, los préstamos de la banca comercial representaban apenas 23% del Producto Interno Bruto (PIB), frente a un promedio cercano a 50% en otros mercados bancarios importantes de América Latina.
La adopción limitada de pagos digitales, la informalidad que abarca más de la mitad de la fuerza laboral, la escasez de información verificable sobre los prestatarios y un marco de finanzas abiertas poco desarrollado restringen el universo de clientes elegibles para obtener financiamiento bancario”, se lee en el documento.
A este panorama se suma el bajo uso de la infraestructura de pagos electrónicos. El número promedio de transacciones por terminal de punto de venta (TPV) en México es de 349, casi tres veces menor que el nivel registrado en Brasil. Asimismo, solo 63% de los adultos mexicanos contaba con una cuenta bancaria.
En suma, las medidas buscan ampliar la adopción de pagos electrónicos, fortalecer la competencia entre los participantes del mercado y “aumentar la inclusión financiera”.
Te puede interesar: