Ley de Economía Digital requiere transparencia de la SHCP y medidas contra lavado de dinero: Daniel Becker, CEO de Mifel
La Ley de Economía Digital establece que la SHCP deberá determinar los sectores donde las transacciones digitales sean la única forma de pago.

La reciente aprobación de la Ley de Economía Digital ha generado dudas en el sector financiero de México, pues aunque podría significar un avance en la digitalización e inclusión financiera, también podría generar riesgos por falta de transparencia de las autoridades y fallas en la regulación de los pagos electrónicos.
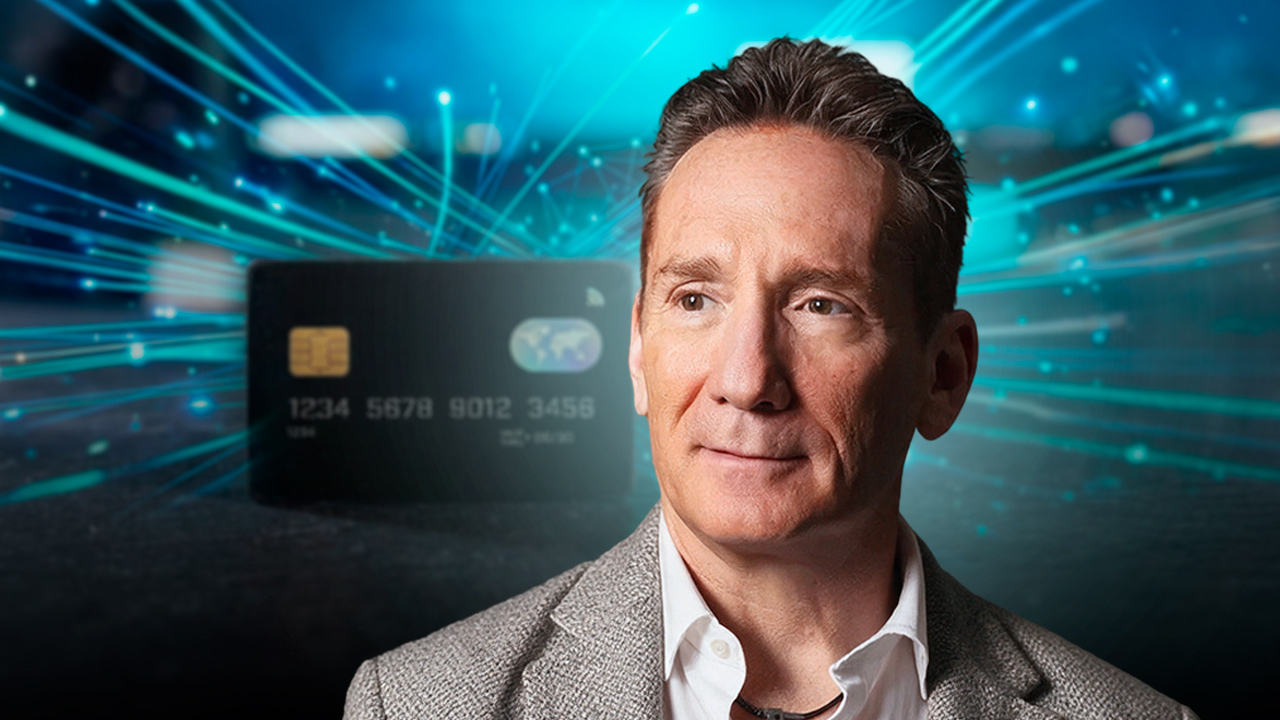
Daniel Becker, CEO de Mifel, indicó que el primer cuestionamiento que genera esta legislación es sobre el método que ocupará la Secretaría de Hacienda y Crédito Público (SHCP) para determinar en qué sectores se aceptará únicamente pagos digitales.
La Ley de Economía Digital, publicada en el Diario Oficial de la Federación (DOF) el pasado 4 de noviembre, establece que la SHCP tiene 15 días desde la fecha de su publicación para especificar los sectores estratégicos donde los pagos digitales y electrónicos puedan ser la única forma de pago.
De acuerdo con Becker, esto podría generar controversias si la dependencia no realiza el proceso de forma abierta y transparente, ya que el sector privado debe de tener certidumbre de que la determinación se hará bajo una justificación técnica y tras haber evaluado todas las implicaciones.

Hacienda tendrá la facultad de definir los sectores donde los pagos digitales podrán ser la única forma de cobro. Una atribución de ese alcance exige criterios públicos, justificación técnica y evaluación de sus efectos sobre la competencia. Las empresas necesitan certidumbre para invertir”, indicó el CEO de Mifel en redes sociales.
Riesgos en seguridad y lavado de dinero, lo que podría traer la nueva ley
Además, Daniel Becker identificó otro riesgo que podría generar la nueva Ley de Economía Digital: la falta de seguridad y la amenaza de operaciones relacionadas con el lavado de dinero y grupos criminales.
De acuerdo con el especialista, la nueva legislación, aunque podría impulsar a miles de empresas, debe de estar acompañada por diferentes reglas secundarias que garanticen la seguridad en los pagos electrónicos y eviten operaciones ilegales.
Además, Becker detalló que está nueva ley podría aumentar los costos para los consumidores, debido al cobro de comisiones, lo que podría desencadenar que las personas se acerquen más a los negocios informales.
Existe un riesgo que merece evaluación: si aumentan los costos y las exigencias para los negocios formales mientras los circuitos ilegales siguen operando, podríamos desplazar consumo hacia la informalidad. Sería una distorsión contraria al propósito de la reforma”, remarcó Daniel Becker.
A pesar de esto, el CEO de Mifel indicó que la Ley de Economía Digital tiene el potencial para impulsar a miles de negocios y a la economía del país; sin embargo, destacó que para este objetivo la banca mexicana debe de mejorar los métodos de pagos para volverlos más accesibles.
 Fotoarte: Ericka Robles
Debemos ofrecer cobros sencillos, precios transparentes, sistemas confiables y atención efectiva cuando una operación falla. Bien ejecutada, esta transformación puede fortalecer a miles de empresas y ampliar la inclusión financiera. Para lograrlo necesitamos reglas previsibles, competencia entre proveedores, seguridad y una transición que considere las capacidades de cada sector”, comentó Becker.
Los cambios que trae la nueva Ley de Economía Digital
La nueva legislación detalla que las autoridades mexicanas deberán poner en marcha diferentes soluciones tecnológicas que habilite la Agencia de Transformación Digital y Telecomunicaciones (ATDT), para que los negocios puedan aceptar pagos digitales garantizando la seguridad de la transferencia.
Entre las soluciones que deberán implementar las autoridades están:
- El Clave Única de Registro de Población (CURP) digital
- Expediente Digital Ciudadano para personas físicas y morales
- Ventanilla Digital Nacional de Inversiones
- Plataforma de Establecimientos Mercantiles
Además, aclara que las autoridades deben de implementar modelos para la homologación de trámites relacionados con el desarrollo económico, para eliminar trámites burocráticos y contribuir al cumplimiento de la ley.
De forma particular, establece que el Banco de México (Banxico) deberá regular las operaciones y simplificar los niveles de las cuentas de depósito para promover las transferencias bancarias e impulsar la digitalización financiera.
Por su parte, la ley determina que las instituciones financiera deberán:
- Difundir los productos y servicios financieros que ofrecen para los diferentes sectores de la población.
- Promover entre la población los distintos niveles de operación de cuentas de depósito de dinero a la vista.
- Facilitar el otorgamiento de créditos, financiamiento y préstamos a través de medios digitales.
También lee: